

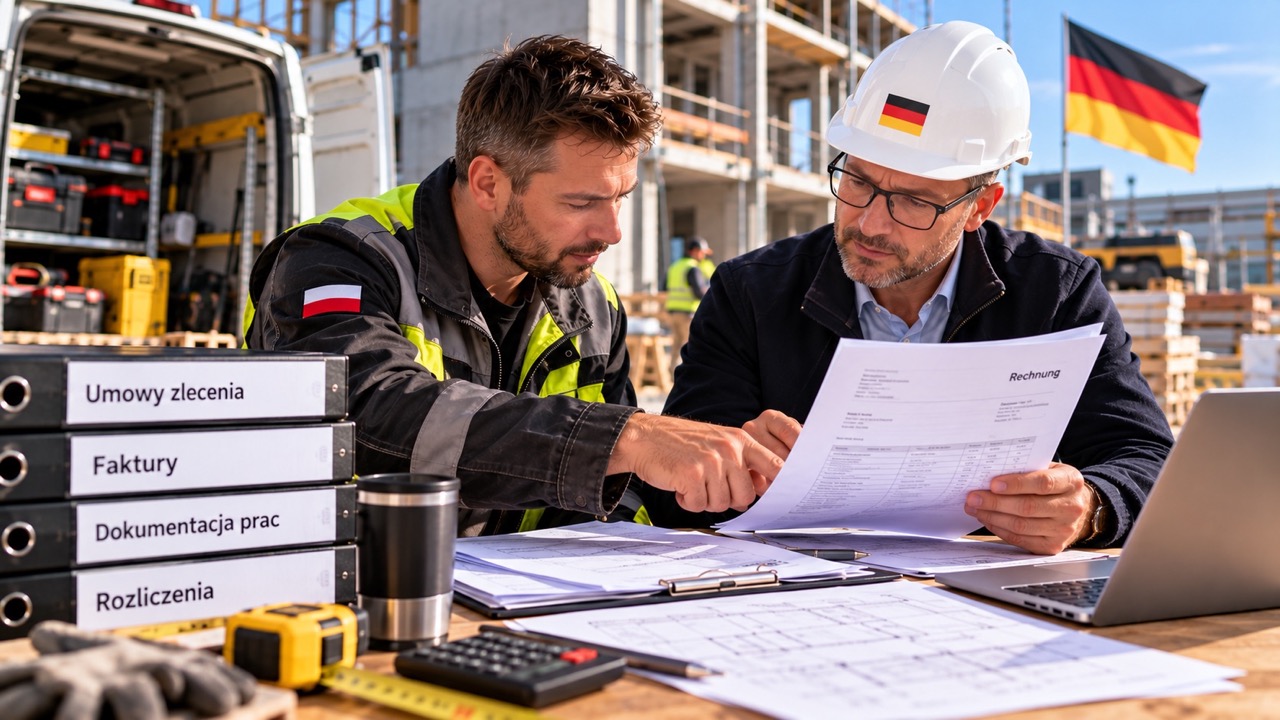
Polski przedsiębiorca realizujący zlecenia w Niemczech jako podwykonawca powinien zwrócić szczególną uwagę na sposób dokumentowania współpracy. Przy większych inwestycjach w realizację jednego projektu może być zaangażowanych wiele firm, dlatego łatwo pomylić inwestora, generalnego wykonawcę i bezpośredniego zleceniodawcę. Z punktu widzenia dokumentacji podatkowej najważniejsze jest odtworzenie rzeczywistego przebiegu współpracy.
Sytuacja przedsiębiorcy różni się od sytuacji osoby zatrudnionej na podstawie umowy o pracę. Pracownik gromadzi przede wszystkim dokumenty związane z wynagrodzeniem i może na ich podstawie przygotować rozliczenie oraz ustalić ewentualny zwrot podatku z Niemiec. Podwykonawca musi natomiast dokumentować własne przychody, wykonane usługi, płatności, koszty oraz relacje z kontrahentami.
Kim jest bezpośredni zleceniodawca?
Pierwszym krokiem powinno być dokładne ustalenie, dla kogo przedsiębiorca faktycznie wykonuje usługę.
Na jednej inwestycji może działać inwestor, generalny wykonawca, kilka większych przedsiębiorstw wykonawczych i grupa mniejszych podwykonawców.
Polska firma może fizycznie wykonywać pracę na obiekcie należącym do inwestora, ale jej bezpośrednim kontrahentem może być zupełnie inny podmiot.
To właśnie rzeczywista relacja gospodarcza powinna znajdować odzwierciedlenie w umowie i fakturach.
Umowa powinna odpowiadać rzeczywistej współpracy
Dokument określający warunki zlecenia powinien pozwalać ustalić strony współpracy, miejsce realizacji projektu i zakres wykonywanych usług.
Szczególnie ważne jest precyzyjne opisanie przedmiotu zlecenia.
Jeżeli przedsiębiorca wykonuje tylko określoną część większego projektu, dokumentacja nie powinna sugerować, że odpowiada za całość inwestycji.
W przypadku późniejszej kontroli lub pytań ze strony urzędu zakres usługi powinien być możliwy do odtworzenia na podstawie dokumentów.
Zmiana zakresu prac podczas projektu
Na budowie lub przy większym zleceniu technicznym zakres prac może zmieniać się w trakcie realizacji.
Podwykonawca może otrzymać dodatkowe zadania albo zrezygnować z części wcześniej uzgodnionych czynności.
Takie zmiany warto dokumentować.
Jeżeli końcowa faktura obejmuje znacznie więcej prac niż pierwotna umowa, powinno być możliwe ustalenie, skąd wynika różnica.
Korespondencja, dodatkowe zamówienie lub inny dokument może później pomóc odtworzyć historię projektu.
Faktura podwykonawcy
Faktura powinna odpowiadać rzeczywiście wykonanej usłudze.
Nie warto stosować bardzo ogólnych opisów, jeżeli przedsiębiorca realizuje kilka różnych rodzajów prac.
Dokument powinien pozwalać powiązać rozliczenie z konkretnym zleceniem.
Przy wielu projektach pomocne może być również stosowanie własnego systemu oznaczeń pozwalającego szybko przypisać dokument do właściwego klienta i miejsca realizacji.
Rozliczenie etapami
Podwykonawca nie zawsze wystawia jedną fakturę po zakończeniu całego projektu.
Przy dłuższych pracach rozliczenia mogą następować etapami.
W takim przypadku dokumentacja powinna umożliwiać ustalenie, jakiego zakresu prac dotyczyła konkretna faktura.
Jeżeli później pojawi się pytanie dotyczące określonej płatności, przedsiębiorca będzie mógł łatwo powiązać ją z odpowiednią częścią zlecenia.
Potwierdzenie wykonania usługi
Sama faktura nie zawsze pokazuje cały przebieg projektu.
W zależności od rodzaju prac warto przechowywać dokumenty potwierdzające wykonanie lub odbiór usługi.
Mogą one mieć znaczenie szczególnie wtedy, gdy zleceniodawca kwestionuje zakres wykonanych czynności albo płatność następuje dopiero po zatwierdzeniu określonego etapu.
Dokumentacja powinna tworzyć logiczny ciąg od zlecenia do zapłaty.
Płatność powinna być możliwa do przypisania do faktury
Każdy wpływ od niemieckiego kontrahenta powinien być możliwy do powiązania z odpowiednim dokumentem.
Nie zawsze oznacza to prostą relację jednej faktury do jednego przelewu.
Kontrahent może opłacić kilka dokumentów jednocześnie albo przekazać część należności.
Dlatego przedsiębiorca powinien zachować możliwość ustalenia, czego dotyczyła konkretna płatność.
Szczególnie ważne jest wyjaśnianie różnic pomiędzy wartością faktury a otrzymanym przelewem.
Nie każda różnica oznacza zaległość kontrahenta
Jeżeli przelew jest niższy od wartości faktury, pierwszą reakcją nie powinno być automatyczne wystawienie korekty.
Najpierw trzeba ustalić przyczynę różnicy.
Może ona wynikać z częściowej płatności, wzajemnego rozliczenia albo określonego potrącenia.
Dopiero po ustaleniu charakteru operacji można prawidłowo uporządkować dokumentację.
Podwykonawca w branży budowlanej
Szczególne zasady mogą dotyczyć firm wykonujących określone usługi budowlane.
W tym przypadku znaczenie może mieć freistellungsbescheinigung.
Polski przedsiębiorca powinien sprawdzić swoją sytuację przed rozpoczęciem rozliczeń ze zleceniodawcą.
Nie należy zakładać, że kwestie związane z podatkiem budowlanym dotyczą wyłącznie generalnego wykonawcy. W określonych sytuacjach istotna jest również pozycja podwykonawcy.
Aktualność dokumentacji przy kolejnych projektach
Jeżeli przedsiębiorca posiada dokument związany z wcześniejszym zleceniem, powinien sprawdzić jego aktualność przed wykorzystaniem przy kolejnym projekcie.
Nie należy automatycznie przekazywać kontrahentowi starej kopii bez sprawdzenia danych i okresu obowiązywania.
Ma to szczególne znaczenie dla firm, które regularnie realizują zlecenia na terenie Niemiec.
Dokumentacja powinna odpowiadać rzeczywistej sytuacji w czasie wykonywania konkretnej usługi.
Podwykonawca pracujący dla kilku firm
Polski przedsiębiorca może w tym samym okresie wykonywać usługi dla kilku niemieckich kontrahentów.
Warto wtedy prowadzić osobną dokumentację dla każdego z nich.
Umowy, faktury, potwierdzenia wykonania usług i płatności powinny być uporządkowane według projektów.
Dzięki temu można uniknąć sytuacji, w której faktura jednego klienta zostaje połączona z kosztami dotyczącymi innego zlecenia.
Koszty zakwaterowania
Praca na terenie Niemiec często wymaga wynajęcia miejsca noclegowego.
Jeżeli koszt ponosi przedsiębiorca, powinien zachować dokumentację pozwalającą ustalić okres zakwaterowania oraz rzeczywiście zapłaconą kwotę.
Jeżeli mieszkanie zapewnia zleceniodawca, sytuacja wygląda inaczej.
Nie należy przedstawiać jako własnego wydatku kosztu, którego przedsiębiorca faktycznie nie poniósł.
Wspólne mieszkanie kilku podwykonawców
Zdarza się, że z jednego lokalu korzystają osoby prowadzące oddzielne działalności.
Wtedy szczególnie ważne jest ustalenie, kto rzeczywiście ponosi poszczególne wydatki.
Fakt wspólnego zamieszkania nie oznacza, że każdy przedsiębiorca może dokumentować pełny koszt lokalu jako własny.
Dokumentacja powinna odpowiadać rzeczywistym rozliczeniom pomiędzy osobami korzystającymi z mieszkania.
Przejazdy do Niemiec
Podwykonawca może regularnie podróżować pomiędzy Polską a miejscem realizacji projektu.
Warto dokumentować takie przejazdy w sposób pozwalający ustalić ich związek z działalnością.
Nie każda podróż odbyta podczas pobytu w Niemczech jest automatycznie przejazdem firmowym.
Znaczenie ma rzeczywisty cel wyjazdu.
Przy kilku projektach warto dodatkowo wiedzieć, którego zlecenia dotyczyła dana podróż.
Materiały zapewniane przez generalnego wykonawcę
W niektórych modelach współpracy wszystkie materiały zapewnia zleceniodawca, a podwykonawca wykonuje wyłącznie usługę.
Powinno to wynikać z dokumentacji projektu.
Przedsiębiorca nie powinien ujmować jako własnego kosztu materiałów, które otrzymał od kontrahenta i za które nie zapłacił.
Takie rozróżnienie pomaga również dokładniej określić przedmiot świadczonej usługi.
Materiały kupowane samodzielnie
Jeżeli to podwykonawca kupuje materiały potrzebne do wykonania prac, powinien przechowywać dokumenty zakupowe.
Najlepiej od razu przypisywać je do właściwego projektu.
Nie należy czekać do końca roku i próbować ustalać przeznaczenia zakupów wyłącznie na podstawie nazw produktów znajdujących się na dokumentach.
Przy wielu równoległych zleceniach może być to bardzo trudne.
Narzędzia należące do przedsiębiorcy
Własne narzędzia są typowym elementem działalności wielu podwykonawców.
Jeżeli przedsiębiorca kupuje nowe wyposażenie związane z działalnością, powinien zachować dokument zakupu.
Trzeba również rozdzielać wyposażenie firmowe od przedmiotów prywatnych.
Nie należy tworzyć kosztu na podstawie dowolnie określonej wartości sprzętu posiadanego jeszcze przed rozpoczęciem działalności.
Wynajem sprzętu w Niemczech
Przy większych pracach przedsiębiorca może potrzebować urządzenia, którego nie posiada.
Jeżeli sprzęt jest wynajmowany w Niemczech, dokumentację wynajmu warto połączyć z konkretnym projektem.
Jeśli natomiast koszt ponosi generalny wykonawca, powinno to wynikać z rzeczywistego sposobu rozliczenia.
Kluczowa jest zgodność dokumentów z faktycznym przepływem pieniędzy.
Własni pracownicy podwykonawcy
Przedsiębiorca może wykonywać usługę samodzielnie albo zatrudniać pracowników.
W drugim przypadku należy wyraźnie rozdzielić dokumentację kontraktu od dokumentacji dotyczącej zatrudnienia.
Powinno być możliwe ustalenie, przy jakim projekcie pracowały poszczególne osoby.
Jest to szczególnie ważne dla firm prowadzących jednocześnie kilka budów lub zleceń technicznych.
Kolejny poziom podwykonawstwa
Polska firma będąca podwykonawcą może sama zlecić część prac innemu przedsiębiorcy.
Wtedy powstaje kolejna relacja gospodarcza wymagająca dokumentacji.
Należy zachować umowę lub inne potwierdzenie zakresu usługi, fakturę oraz dokument płatności.
Nie powinno dochodzić do sytuacji, w której koszt jest przypisany do projektu wyłącznie na podstawie przelewu bez informacji o wykonanej usłudze.
Praca na etacie i podwykonawstwo w jednym roku
Niektórzy przedsiębiorcy rozpoczynają działalność po okresie zatrudnienia w Niemczech.
W takim przypadku rok trzeba podzielić na dwa różne etapy.
Dokumenty od pracodawcy dotyczą stosunku pracy, natomiast późniejsze faktury i koszty dotyczą działalności.
Jeżeli były pracodawca zostaje klientem przedsiębiorcy, szczególnie ważne jest zachowanie dokumentów pokazujących zmianę charakteru współpracy.
Dochody zagraniczne a polskie rozliczenie
Działalność prowadzona w związku z niemieckimi zleceniami może wymagać również przeanalizowania obowiązków w Polsce.
W odpowiednich przypadkach przy rozliczaniu dochodów zagranicznych znaczenie może mieć pit36/Zg.
Nie należy jednak przyjmować jednego schematu dla wszystkich przedsiębiorców.
Znaczenie ma rodzaj osiąganego dochodu, sposób prowadzenia działalności, rezydencja podatkowa oraz rzeczywisty przebieg współpracy transgranicznej.
Dokumentacja dla Finanzamt
Niemiecki urząd może zwrócić się do przedsiębiorcy o wyjaśnienie konkretnej pozycji.
Wtedy szczególnie przydatny jest podział dokumentacji według kontrahentów.
Jeżeli pytanie dotyczy jednej faktury, przedsiębiorca powinien być w stanie szybko odnaleźć umowę, dokument wykonania usługi oraz odpowiednią płatność.
Nie ma potrzeby mieszać dokumentacji kilku niezależnych projektów.
Zmiana kontrahenta na tej samej budowie
Ciekawa sytuacja występuje wtedy, gdy przedsiębiorca pozostaje na tej samej inwestycji, ale zaczyna wykonywać prace dla innej firmy.
Z punktu widzenia dokumentacji jest to istotna zmiana.
Nie należy traktować całego pobytu na budowie jako jednego zlecenia, jeżeli w rzeczywistości występowało kilku bezpośrednich kontrahentów.
Każda relacja powinna mieć odpowiednią podstawę dokumentacyjną.
Zakończenie współpracy przed końcem projektu
Podwykonawca może zakończyć wykonywanie prac wcześniej niż pozostałe firmy działające na inwestycji.
Wtedy warto uporządkować dokumentację bezpośrednio po zakończeniu własnego zakresu.
Należy sprawdzić, czy wszystkie wykonane prace zostały udokumentowane, czy wystawiono właściwe faktury oraz czy płatności można przypisać do odpowiednich dokumentów.
Nie trzeba czekać na zakończenie całej inwestycji.
Dlaczego dokumentacja podwykonawcy musi być szczególnie przejrzysta?
Podwykonawca funkcjonuje często w rozbudowanym łańcuchu przedsiębiorstw, dlatego dokumenty powinny jednoznacznie wskazywać jego własną rolę.
Z dokumentacji powinno wynikać, kto zlecił pracę, czego dotyczyła usługa, gdzie została wykonana, jaka faktura została wystawiona i w jaki sposób nastąpiło rozliczenie.
W przypadku kilku projektów taki system pozwala również prawidłowo przypisywać koszty i oddzielać działalność gospodarczą od wcześniejszego lub równoległego zatrudnienia.
Im wcześniej przedsiębiorca wprowadzi przejrzysty sposób dokumentowania niemieckich zleceń, tym łatwiej później odtworzyć przebieg współpracy z każdym kontrahentem i przygotować dokumenty potrzebne do rozliczeń podatkowych.

Comments are closed.